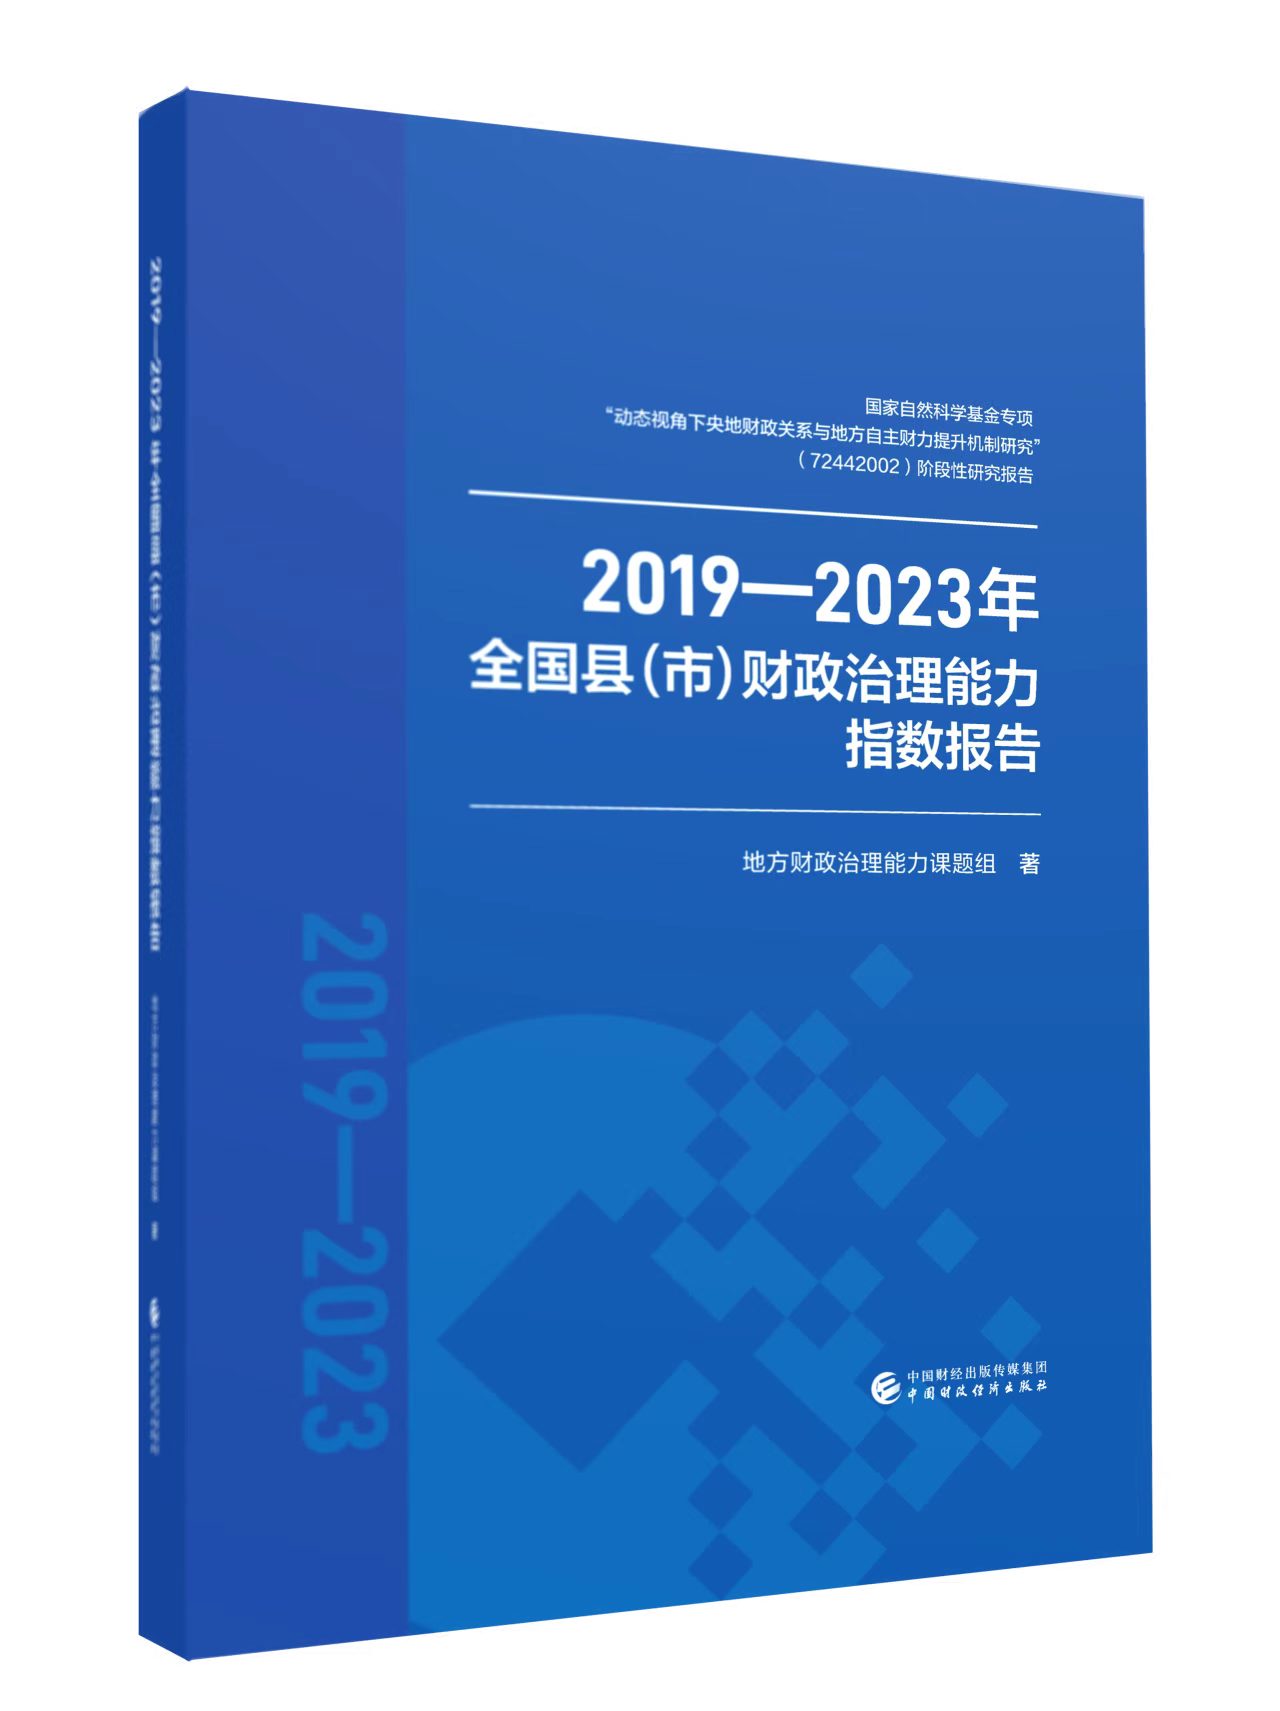
近日,由财政安全监测与智慧治理实验室地方财政治理能力课题组撰写的《2019—2023年全国县(市)财政治理能力指数报告》在中国财政经济出版社公开出版。
前 言
党的二十届四中全会提出,既要发挥积极财政政策作用,又要增强财政可持续性。为统筹好这两个要求,全会提出,加强财政科学管理,加强财政资源和预算统筹,深化零基预算改革,统一预算分配权,优化财政支出结构,加强预算绩效管理,加强财会监督,加快构建同高质量发展相适应的政府债务管理长效机制。全会提出的这些具体工作放在国家治理体系和治理能力现代化的总体目标中,就是要提升财政治理能力。
作为国家治理基础和重要支柱,财政治理能力决定着国家治理水平。新中国成立以来,尤其是改革开放以来,财政紧紧围绕历届党代会提出的中心工作,通过不断改革创新提升治理能力,为党的各项事业顺利推进提供了强有力保障。党的十八大之后,财政改革步伐进一步加快,财政体制、预算管理和税收制度得到进一步优化,财政服务中国式现代化的能力不断提高。然而,多年积极财政政策的持续加力,叠加近些年外部不确定的持续冲击,使各级财政都变得非常紧张,财政应对各方面需要的腾挪空间也变得日趋狭小,尤其是最基层的县级财政,其困难程度在一些地区甚至影响到基层政权的正常运转。
面对基层财政困难,在党的统一领导下,中央财政实施了一系列制度创新,省级财政也积极贯彻落实中央精神,担起省负总责的重任,基层财政更是各出奇招解决问题,各级财政的共同努力不仅一定程度地缓解了基层财政困难,而且提高了国家财政的整体韧性。不过,虽然各级财政的努力提高了以财辅政能力,但财政可持续性问题,尤其是县(市)财政普遍存在的债务问题,依然非常严峻。
当前,全球正在经历百年未有之大变局,我国经济的高质量发展也进入了新阶段,财政紧平衡已成为一个不可逆转的现实,面对各种发展需求,财政,尤其是身处基层的县(市)财政唯有刀刃向内,运用新理念,通过科学生财、创新聚财、高效用财、精明理财和勤廉管财,努力提高自身治理能力,才能在有限财政空间约束下统筹好发展需要和财政可持续。
《2019—2023年全国县(市)财政治理能力指数报告》旨在为县(市)财政治理能力把脉问诊,寻找新时期县(市)财政治理能力提升的可行方案。报告依据财政治理的实践逻辑,通过建立一套契合财政工作实际的指标体系,从生财、聚财、用财、理财和管财五个维度编制了县(市)财政治理能力指数,对县(市)财政治理能力做出精准画像。为让画像技术更科学更合理,研究团队在浙江省财政厅支持下,与浙江省新征程财税研究院合作,在浙江省建德市等13个县(市)做了两轮深入调查和指数编制系统试运行。在此基础上,选择浙江、广东和江苏三省所有县(市)为样本,对能力指数进行效度和信度检验,根据检验情况优化指数编制,并将优化后的指数编制方法进一步拓展到全国,选择2023年,检验指数编制方法从部分省市推广至全国的可行性。《2019—2023年全国县(市)财政治理能力指数》是基于2023年检验结果进一步优化指数体系后编制的一份覆盖全国1786个县(市)跨度五年的县(市)财政治理能力指数报告,全景式呈现我国县(市)财政治理能力的动态变化和空间差异。
为充分体现县(市)财政治理能力跨时空差异特征,指数编制在计分依据上根据每类指标特征选择了三种标准,其中,生财能力指标、聚财能力的聚财努力指标、理财能力指标,计分以所有参评县(市)该指标均值为标准,按照县(市)该指标值相对于所有参评县(市)该指标均值的倍数确定指标得分。聚财能力的聚财规模指标,计分以该指标上年值为标准,按照县(市)该指标值相对于该县(市)该指标上年值的倍数确定指标得分。用财能力指标和管财能力指标,计分以1或者0为标准,按照县(市)该指标值相对于1或0的距离确定指标得分。鉴于指标特征的多样性,所有指标计分选择的都是离散型计分方法,即以5分为一个间隔,指标值相对于标准值每跃升或下降一个区间,指标得分就增加或降低5分,所有指标按百分制计分,最高分为100分。为充分尊重县(市)财政所做工作,所有指标达到标准值或处于标准值的临近区间就计70分,所有指标最低计分为40分。
为了真实反映县(市)财政通过自身努力提升治理能力,报告在指数计分上就没有将规模选为计分依据,以避免规模惯性掩盖当前努力,而是选择增长以反映县(市)财政当前努力取得的成效,以此反映县(市)财政治理能力。没有将人均财政收入、人均财政支出等规模变量纳入指标体系,报告也获得了一些与大众直觉不太一样的发现,比如生财能力、聚财能力和用财能力,西部欠发达县(市)较东部发达县(市)表现更好。无论是整体财政治理能力,还是财政治理能力的五个维度能力,一些县(市)得分在年度间表现出巨大差异,一些县(市)得分在维度间分野巨大,一些指标得分在县(市)间表现出特别集中。这些与大众直觉不太一样的发现不仅反映出县(市)财政治理能力并非完全与经济发展水平、财政丰裕程度同向变化,而且反映出不同县(市)财政对外部冲击的敏感度不同,反应越敏感的东部地区,生财能力、聚财能力和用财能力得分会普遍较经济发展水平相对较低、财力水平相对较弱地区更低。
《2019—2023年全国县(市)财政治理能力指数报告》不仅呈现全国1786个县(市)财政治理能力水平,而且从中提炼出能力变化的时空特征和关系特征,揭示县(市)财政治理能力动态演化和空间分布的一般规律,并基于精准画像为全国县(市)财政治理能力的整体提升提出可行方案。关于财政状况,国内已有一些机构发布了研究报告,包括中国人民大学编制的中国各地区财政发展指数,中央财经大学发布的中国财政发展指数等等,相对于这些指数,《2019—2023年全国县(市)财政治理能力指数报告》是国内唯一一份专注于县(市)级财政状况的指数报告,报告立足于财政治理实践,通过拆解财政过程,全面系统呈现财政生财的科学性、聚财的创新性、用财的效益性、理财的精明性和管财的勤廉性。县(市)财政在我国财政体制中位于治理末端,承接上面各级政府下达的发展任务,上面千根线,下面一根针,面对各方面的财政需要,县(市)财政需要深入贯彻党的二十届四中全会精神,持续推进管理创新,进一步加强自身能力建设。除了县(市)财政自身的努力和责任担当,提高全国县(市)财政治理能力整体水平,还需要深化央地财政体制和省以下财政体制改革,甚至包括行政体制改革、干部选拔机制创新、人大和社会监督机制优化、考核机制的与时俱进等等。
《2019—2023年全国县(市)财政治理能力指数报告》作为浙江省文科重点实验室——财政安全监测与智慧治理实验室(英文简称FAMELab)的第一份指数报告,旨在通过县(市)财政治理能力的精准画像,为新时代构建与高质量发展相适应的政府债务管理长效机制、加强县域基本公共服务供给统筹能力、建立乡村振兴和共同富裕扎实推进的财政保障机制,提供基础信息支持,为深入开展面向县域的财政治理研究提供数据资料。



 学校主页


